Bradesco eleva juros do financiamento imobiliário e prestação pode subir mais de R$ 1 mil em simulação.
O Bradesco atualizou as taxas de juros do financiamento imobiliário nesta segunda-feira (26), em meio à forte instabilidade do mercado financeiro brasileiro.
Postado em 27/10/2026

A nova tabela estabelece juros de 15% ao ano, mais a Taxa Referencial (TR), para determinadas modalidades residenciais. Em operações específicas, os percentuais chegam a 18,5% ao ano, mais TR, para a compra de lotes urbanos.
A mudança foi divulgada um dia após o segundo turno das eleições presidenciais e ocorre em um cenário de alta dos juros futuros, desvalorização do real e queda expressiva da Bolsa de Valores. No entanto, o comunicado atribuído ao banco relaciona a revisão às condições do mercado e ao aumento do custo de captação de recursos, sem estabelecer relação direta com o resultado eleitoral.
Prestação pode ficar cerca de 20% mais cara
Um levantamento publicado pelo Jornal Razão simulou um financiamento de R$ 300 mil, com prazo de 30 anos, para a compra de um imóvel residencial avaliado em R$ 500 mil.
Na simulação realizada com as novas condições do Bradesco, a primeira prestação ficou em R$ 4.675,76, sem incluir seguros e tarifas. Com esses encargos, o valor chegou a R$ 4.757,53.
Para comparação, o levantamento estimou uma primeira parcela de aproximadamente R$ 3.628 utilizando a taxa média cobrada pelo banco em setembro. A diferença supera R$ 1 mil por mês e representa uma alta próxima de 29% nessa comparação específica.
O percentual de aumento, portanto, depende das condições utilizadas no cálculo. A estimativa de aproximadamente 20% divulgada em outras comparações não deve ser interpretada como um reajuste uniforme para todos os financiamentos.
Veja as taxas divulgadas
De acordo com a tabela divulgada pelo portal Publicidade Imobiliária, as condições passaram a ser as seguintes:
-
Clientes Private: 13,60% ao ano, mais TR.
-
Linhas Principal, Prime, Parcerias e Massificado: 15% ao ano, mais TR.
-
Imóveis comerciais e aquisições por pessoas jurídicas: 16,50% ao ano, mais TR.
-
Compra de lotes urbanos: 18,50% ao ano, mais TR.
O simulador do banco também apresentou taxas de até 16,5% ao ano para determinadas operações residenciais. Os percentuais podem variar conforme a modalidade, o perfil do cliente e as condições da contratação.
Por que os juros imobiliários subiram?
O financiamento imobiliário depende de recursos que os bancos captam no mercado e emprestam aos compradores. Quando o custo desses recursos aumenta, as instituições podem rever as taxas oferecidas aos novos clientes.
Na segunda-feira, os juros futuros registraram forte alta após a reação dos investidores ao resultado eleitoral. Esse movimento influencia as expectativas para o custo do dinheiro nos próximos anos e pode pressionar modalidades de crédito de longo prazo.
Apesar da proximidade entre o reajuste e a eleição, a coincidência das datas não comprova, por si só, que o resultado das urnas tenha sido a causa direta da decisão do banco.
O que muda para quem pretende comprar um imóvel?
As novas condições podem reduzir o poder de compra de famílias que dependem de financiamento, aumentar a renda exigida para aprovação do crédito e elevar o custo total do imóvel ao longo do contrato.
Para quem já possui financiamento assinado, a atualização da tabela não significa aumento automático das parcelas. O impacto depende das condições previstas no contrato. Quem está em processo de compra deve confirmar com o banco qual taxa será aplicada à sua proposta.
O Portal Catalão acompanha as mudanças no crédito imobiliário e os possíveis reflexos para compradores, famílias e para o mercado de imóveis.
Fontes: Jornal Razão, Portal Publicidade Imobiliária, Guia do Mercado Imobiliário e dados sobre as condições do mercado financeiro publicados em 26 de outubro de 2026.
Recomendado para você

Empresário Catalano Flavio Azevedo Lança Campanha de Cashback para Impulsionar o Comércio da Cidade
Iniciativa é da empresa Sunmeet Energia Solar, especializada em soluções sustentáveis, em parceria com comércios da cidade.
Portal Autos pronto para anunciar o seu veículo
Faça o seu cadastro e venda os seus veículos no Portal Autos. Confira aqui os veículos que estão à venda em Catalão.
Guia Catalão dá mais visibilidade e resultado ao seu negócio
Aumente seus leads e obtenha mais cliente para o seu negócio. O Guia Catalão veio para trazer visibilidade para empresas, marcas e instituições de todos os níveis, pequena, média e grande.
8 Motivos para investir em Tráfego Pago
Todo esse patrocinado chega nas redes, realizado por uma Gestão de Tráfego Pago que dá resultados reais para a empresa que coloca como estratégia de venda e também no marketing.
Mais sobre Brasil
 CatalãoCatalão27/10/2026
Sindicato Metabase visita trabalhadores da CREC8 e reforça diálogo com a categoria.
O Sindicato Metabase esteve na empresa CREC8, nesta terça-feira (27 de outubro), dando continuidade ao projeto “De Mãos Dadas com o Trabalhador”, iniciativa voltada à aproximação entre a entidade sindical e os profissionais representados.Postado em 27/10/2026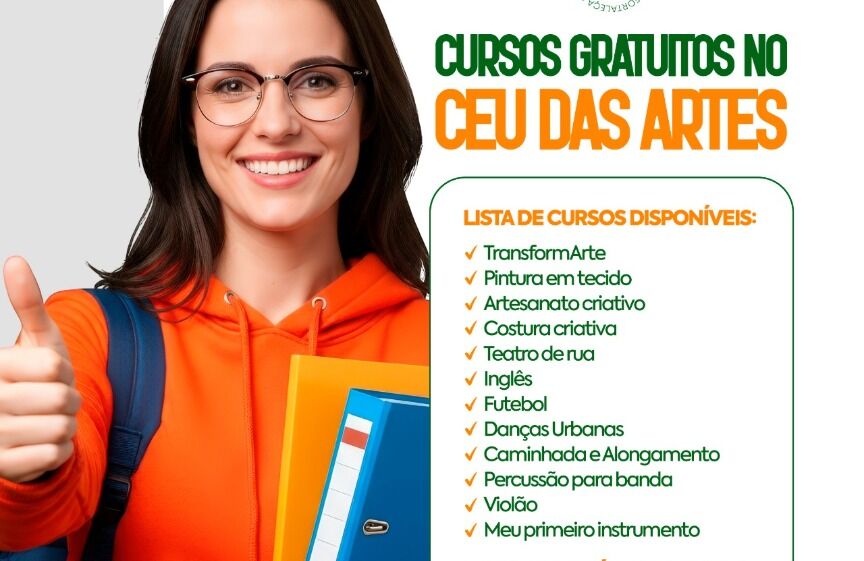 CatalãoCatalão27/10/2026
Prefeitura de Catalão abre inscrições para oficinas gratuitas no CEU das Artes.
Após passar por revitalização, espaço oferece atividades de música, artesanato, esporte, idiomas, teatro e dança para diferentes faixas etárias.Postado em 27/10/2026 RegiãoRegião27/10/2026
Jamil Calife retorna a Nova Aurora para agradecer votação que o tornou o deputado estadual mais votado no município.
Parlamentar recebeu 471 votos na cidade, agradeceu o apoio das lideranças locais e reafirmou compromisso com o desenvolvimento do município.Postado em 27/10/2026 CatalãoCatalão27/10/2026
CRAC anuncia Luis Carlos Winck como treinador para o Goianão 2027
Técnico chega ao Leão do Sul com experiência no futebol brasileiro e passagens por clubes tradicionais; diretoria aposta em um elenco competitivo para a próxima temporada.Postado em 27/10/2026 GoiasGoias27/10/2026
Fátima Gavioli aceita convite para comandar Educação do Paraná, e José Frederico deve assumir pasta em Goiás.
Mudança movimenta o comando da educação nos dois estados; atual secretária goiana foi escolhida por Sergio Moro para integrar o futuro governo paranaense a partir de 2027.Postado em 27/10/2026